ก่อนตัดสินใจลงทุนเปิดธุรกิจใหม่ หนึ่งในคำถามสำคัญที่สุดคือ “ต้องขายสินค้าหรือบริการเท่าไรจึงจะไม่ขาดทุน” คำตอบของคำถามนี้คือ จุดคุ้มทุน (Break-even Point) ซึ่งเป็นเครื่องมือพื้นฐานที่ช่วยให้เจ้าของธุรกิจประเมินความเป็นไปได้ก่อนลงมือทำจริง
จุดคุ้มทุนคืออะไร
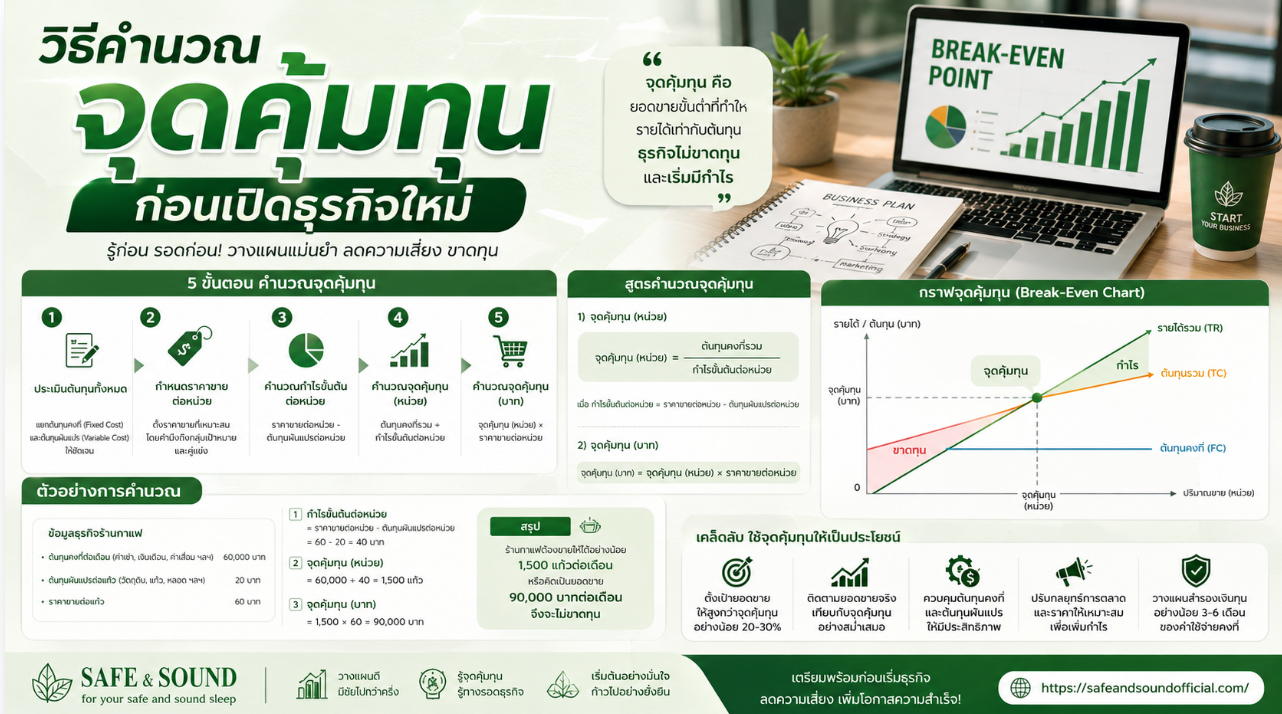
จุดคุ้มทุนคือระดับยอดขายที่รายได้เท่ากับต้นทุนทั้งหมดพอดี ไม่มีกำไรและไม่ขาดทุน หากยอดขายต่ำกว่านี้ธุรกิจจะขาดทุน แต่หากสูงกว่าจุดนี้ธุรกิจจะเริ่มมีกำไร การรู้จุดคุ้มทุนช่วยให้เจ้าของธุรกิจตั้งเป้าหมายยอดขายได้อย่างสมเหตุสมผล
แยกต้นทุนคงที่กับต้นทุนผันแปรให้ชัดเจน
ต้นทุนคงที่ (Fixed Cost) คือค่าใช้จ่ายที่ต้องจ่ายไม่ว่าจะขายได้มากหรือน้อย เช่น ค่าเช่า เงินเดือนพนักงานประจำ ค่าสาธารณูปโภคพื้นฐาน ส่วนต้นทุนผันแปร (Variable Cost) คือค่าใช้จ่ายที่แปรผันตามปริมาณการผลิตหรือขาย เช่น ต้นทุนวัตถุดิบ ค่าบรรจุภัณฑ์ การแยกสองส่วนนี้ให้ถูกต้องเป็นขั้นตอนแรกที่สำคัญที่สุด
สูตรคำนวณจุดคุ้มทุน
จุดคุ้มทุน (หน่วย) คำนวณได้จากต้นทุนคงที่ทั้งหมด หารด้วยส่วนต่างกำไรต่อหน่วย (ราคาขายต่อหน่วยลบด้วยต้นทุนผันแปรต่อหน่วย) ตัวอย่างเช่น หากต้นทุนคงที่รวม 100,000 บาทต่อเดือน ราคาขายสินค้าชิ้นละ 200 บาท และต้นทุนผันแปรต่อชิ้น 120 บาท ส่วนต่างกำไรต่อหน่วยจะเท่ากับ 80 บาท ดังนั้นต้องขายสินค้า 1,250 ชิ้นต่อเดือนจึงจะถึงจุดคุ้มทุน
นำจุดคุ้มทุนไปใช้วางแผนธุรกิจ
เมื่อทราบจุดคุ้มทุนแล้ว เจ้าของธุรกิจสามารถประเมินได้ว่าเป้าหมายยอดขายที่ตั้งไว้เป็นไปได้จริงหรือไม่ในตลาดที่จะเข้าไปแข่งขัน หากจุดคุ้มทุนสูงเกินกำลังการขายที่คาดการณ์ไว้ อาจต้องพิจารณาปรับโครงสร้างต้นทุน ปรับราคาขาย หรือทบทวนแผนธุรกิจใหม่ก่อนลงทุนจริง
ข้อควรระวังในการคำนวณ
การคำนวณจุดคุ้มทุนควรใช้ตัวเลขที่สมจริง ไม่ประเมินต้นทุนต่ำเกินไปหรือราคาขายสูงเกินจริง นอกจากนี้ควรคำนึงถึงปัจจัยอื่นที่อาจกระทบ เช่น ฤดูกาลขาย การแข่งขันในตลาด และพฤติกรรมผู้บริโภคที่เปลี่ยนแปลงได้ตลอดเวลา
การคำนวณจุดคุ้มทุนเป็นขั้นตอนพื้นฐานแต่สำคัญอย่างยิ่งก่อนเริ่มธุรกิจใหม่ ช่วยให้เจ้าของธุรกิจมองเห็นภาพความเป็นไปได้ทางการเงินอย่างชัดเจน ลดความเสี่ยงจากการลงทุนโดยไม่มีข้อมูลรองรับ และวางแผนการดำเนินงานได้อย่างมีเป้าหมายตั้งแต่วันแรก